Facture électronique 2026 : ce que votre entreprise doit faire
Oui : dès le 1ᵉʳ septembre 2026, toutes les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques. L’émission suit un calendrier progressif : grandes entreprises et ETI dès septembre 2026, PME, TPE et micro‑entreprises à partir de septembre 2027. Votre priorité immédiate ? Choisir une plateforme agréée ou vérifier que votre logiciel comptable s’y raccorde déjà.
En bref:
- La réception des factures électroniques devient obligatoire pour toutes les entreprises assujetties à la TVA dès septembre 2026, sans distinction de taille.
- La transmission doit respecter des formats structurés comme Factur‑X, UBL ou CII, et passer par une plateforme agréée pour assurer la conformité.
- L’émission concerne uniquement les grandes entreprises et ETI dès 2026, puis s’étend aux PME, TPE et micro-entrepreneurs en 2027; les ventes au particulier restent hors circuit électronique.
- En cas de flux non conforme ou de fournisseur non raccordé, la preuve de démarches entreprises et la documentation assurent la continuité économique sans sanction immédiate.
- Se préparer rapidement en cartographiant ses flux, choisissant une plateforme agréée et testant ses outils permet d’éviter la rupture de facturation en période de transition.
Table des matières
- Facture électronique 2026 : calendrier et entreprises concernées
- Quels formats de facture sont valides en 2026 ?
- Comment se mettre en conformité avant l’échéance de 2026 ?
- Sur quels critères choisir sa plateforme agréée ?
- Que se passe‑t‑il en cas d’incident ou de facture non conforme ?
- Que faire dès maintenant : checklist et ressources officielles
- Les sanctions en cas de non-conformité à partir de 2026
- Quels avantages attendre de la facture électronique ?
- Comment la facture électronique change la gestion comptable
- Quelles évolutions réglementaires attendre après 2026 ?
- Perspective de l’éditeur : pourquoi se préparer tôt change la donne
- ConstruPilot, un allié documentaire pour préparer votre conformité
- Sources
- Questions fréquentes
Facture électronique 2026 : calendrier et entreprises concernées
Le texte légal distingue deux obligations qui n’arrivent pas à la même vitesse. La réception de factures électroniques devient obligatoire pour toutes les entreprises assujetties à la TVA à partir du 1ᵉʳ septembre 2026, sans exception liée à la taille. L’émission, elle, suit un déploiement par palier : grandes entreprises et ETI dès le 1ᵉʳ septembre 2026, puis PME, TPE et micro‑entrepreneurs à compter du 1ᵉʳ septembre 2027.
Être « assujetti à la TVA » ne veut pas dire payer systématiquement de la TVA. Un régime de franchise en base reste concerné par l’obligation de réception, même si l’entreprise n’émet aucune facture avec TVA. Les micro‑entrepreneurs restent donc dans le périmètre, avec un calendrier d’émission décalé à 2027.
Un point échappe souvent aux dirigeants : la réforme ne couvre que les transactions B2B domestiques. Les ventes aux particuliers et les opérations avec des clients étrangers ne passent pas par une facture électronique classique, mais elles doivent être déclarées via l’e‑reporting, un mécanisme distinct qui transmet des données de transaction à l’administration sans transiter par le même circuit.
- Réception : obligatoire pour toutes les entreprises assujetties dès 2026.
- Émission grandes entreprises et ETI : 2026.
- Émission PME, TPE, micro‑entreprises : 2027.
- Flux B2C et international : hors facturation électronique, mais soumis à l’e‑reporting.
Quels formats de facture sont valides en 2026 ?
Un PDF envoyé par e‑mail ne suffira plus pour vos factures B2B domestiques. La réforme impose des formats structurés, lisibles par des machines autant que par des humains : Factur‑X (un PDF enrichi de données XML), UBL et CII. Ces formats permettent l’extraction automatique des données par les logiciels comptables, ce qui élimine la ressaisie manuelle et les erreurs qui l’accompagnent.
Toute facture électronique doit obligatoirement passer par une plateforme agréée (PA), anciennement appelée PDP. Ces plateformes ne sont pas de simples boîtes aux lettres numériques : elles transmettent les données de facturation à l’administration fiscale, gèrent l’interopérabilité entre émetteur et destinataire, et suivent le cycle de vie de chaque document.
Ce que dit le calendrier officiel : le guide pratique de la DGFiP rappelle que l’émission, la transmission et la réception s’effectuent obligatoirement via une plateforme agréée, en application de l’article 289 bis du code général des impôts.
Une facture électronique conforme génère aussi des statuts de vie que votre plateforme doit vous restituer :
- Déposée : la facture a été transmise à la plateforme.
- Acceptée ou refusée : le destinataire confirme ou rejette le contenu.
- Encaissée ou payée : le règlement est constaté, utile pour le suivi de trésorerie.
Ces statuts remplacent les échanges informels par téléphone ou e‑mail pour savoir « où en est » une facture, ce qui change concrètement la gestion des relances.
Comment se mettre en conformité avant l’échéance de 2026 ?
Improviser en dernière minute expose à des ruptures de facturation. Voici la trajectoire que suivent les entreprises qui abordent la réforme sereinement.
- Cartographiez vos flux de facturation. Listez vos clients et fournisseurs B2B domestiques, identifiez les volumes les plus lourds et les partenaires stratégiques à raccorder en priorité.
- Auditez vos outils actuels. Votre logiciel comptable exporte‑t‑il déjà en Factur‑X ou UBL ? Sinon, un module complémentaire ou un changement d’outil devient nécessaire.
- Choisissez une plateforme agréée et planifiez les tests. L’immatriculation d’une PA dépend de tests d’interopérabilité réussis avec le Portail public de facturation. Démarrez ces tests tôt, avant la période de pointe.
- Documentez chaque étape. Conservez les échanges avec votre PA, les comptes‑rendus de tests, les conventions signées. Cette documentation prouve votre bonne foi en cas de contrôle.
- Impliquez les bonnes personnes. Votre expert‑comptable valide les impacts fiscaux, votre DSI ou prestataire informatique gère le raccordement technique, et votre fournisseur de PA accompagne la bascule.
Conseil de pro : ne raccordez pas tous vos partenaires en même temps. Basculez d’abord vos deux ou trois plus gros clients ou fournisseurs, vérifiez que le flux fonctionne sans accroc pendant quelques semaines, puis généralisez.
Sur quels critères choisir sa plateforme agréée ?
Toutes les plateformes agréées ne se valent pas, même si elles répondent techniquement aux mêmes obligations légales. Quatre familles de critères méritent votre attention avant de signer un contrat.
D’abord, l’état réel de l’immatriculation. Une plateforme peut afficher un statut « en cours » ou « définitif » : seule l’immatriculation définitive, conditionnée aux tests d’interopérabilité avec le PPF, garantit une continuité de service. Ensuite, la sécurité des données et l’archivage probant : vérifiez la conformité RGPD et la durée légale de conservation proposée. Troisièmement, l’intégration avec votre écosystème existant, ERP ou logiciel comptable, ainsi que la qualité du support et les engagements de service (SLA).
- Immatriculation définitive vérifiable sur la liste officielle.
- Archivage conforme et sécurité des données documentée.
- Connecteurs natifs avec votre ERP ou export compatible.
- Gestion visible des statuts (déposée, acceptée, payée).
- OCR pour digérer les flux PDF encore transitoires chez certains partenaires.
| Critère | Ce qu’il faut vérifier |
|---|---|
| Immatriculation | Statut définitif, pas seulement provisoire |
| Sécurité et archivage | Conformité RGPD, durée de conservation légale |
| Intégration technique | Compatibilité ERP, export comptable automatisé |
| Modèle tarifaire | Abonnement, volume ou forfait selon la taille |
Que se passe‑t‑il en cas d’incident ou de facture non conforme ?
Un flux qui tombe en panne ou un partenaire pas encore raccordé n’expose pas automatiquement à une sanction. Le principe de continuité économique permet de régulariser une facture émise hors circuit électronique, à condition de documenter la situation.
Ce qui compte, c’est la trace que vous laissez : conserver les échanges avec votre plateforme, les journaux de test, un registre des anomalies rencontrées. Cette documentation démontre que votre entreprise a engagé sa mise en conformité de bonne foi, un point que le guide pratique de la DGFiP met en avant pour la phase de démarrage. L’administration fiscale joue d’ailleurs un rôle d’accompagnement plutôt que de sanction immédiate sur cette première période, à condition que la trajectoire de conformité soit engagée et traçable.
Que faire dès maintenant : checklist et ressources officielles
Trois mois suffisent pour poser les bases. Fixez‑vous ces jalons concrets et gardez une preuve écrite de chaque étape :
- Envoyer un e‑mail de désignation à votre plateforme agréée pressentie.
- Lancer les premiers tests d’interopérabilité et consigner les résultats.
- Tenir un registre simple des anomalies rencontrées pendant la bascule.
- Vérifier le statut d’immatriculation sur la liste officielle des plateformes agréées.
- Consulter les fiches pratiques de Service Public pour les nouvelles mentions obligatoires.
Les sanctions en cas de non-conformité à partir de 2026
Le dispositif légal prévoit des amendes en cas de manquement répété aux obligations d’émission ou de transmission, mais la philosophie de la réforme reste progressive plutôt que punitive lors des premiers mois. Le texte encadrant la réforme, codifié notamment à l’article 289 bis du CGI, pose le cadre des obligations sans faire de l’année de bascule une période de contrôle systématique.
Concrètement, le risque financier direct touche surtout les entreprises qui n’engagent aucune démarche visible, celles qui continuent d’émettre des PDF simples sans avoir même entamé un raccordement à une plateforme. À l’inverse, une entreprise qui a désigné une PA, lancé des tests et documenté sa progression dispose d’arguments solides face à un contrôle, même si un flux ponctuel a temporairement échappé au circuit électronique.
Le risque le plus sous‑estimé n’est d’ailleurs pas l’amende elle‑même, mais la désorganisation commerciale : un client grand groupe qui refuse une facture non conforme peut bloquer un paiement pendant des semaines, ce qui pèse bien plus lourd sur la trésorerie d’une PME qu’une sanction administrative théorique. Se raccorder tôt protège autant votre relation client que votre conformité fiscale.
Quels avantages attendre de la facture électronique ?
La réforme n’est pas qu’une contrainte administrative de plus. Elle apporte des bénéfices concrets, souvent sous‑estimés par les dirigeants qui n’y voient qu’une obligation coûteuse.
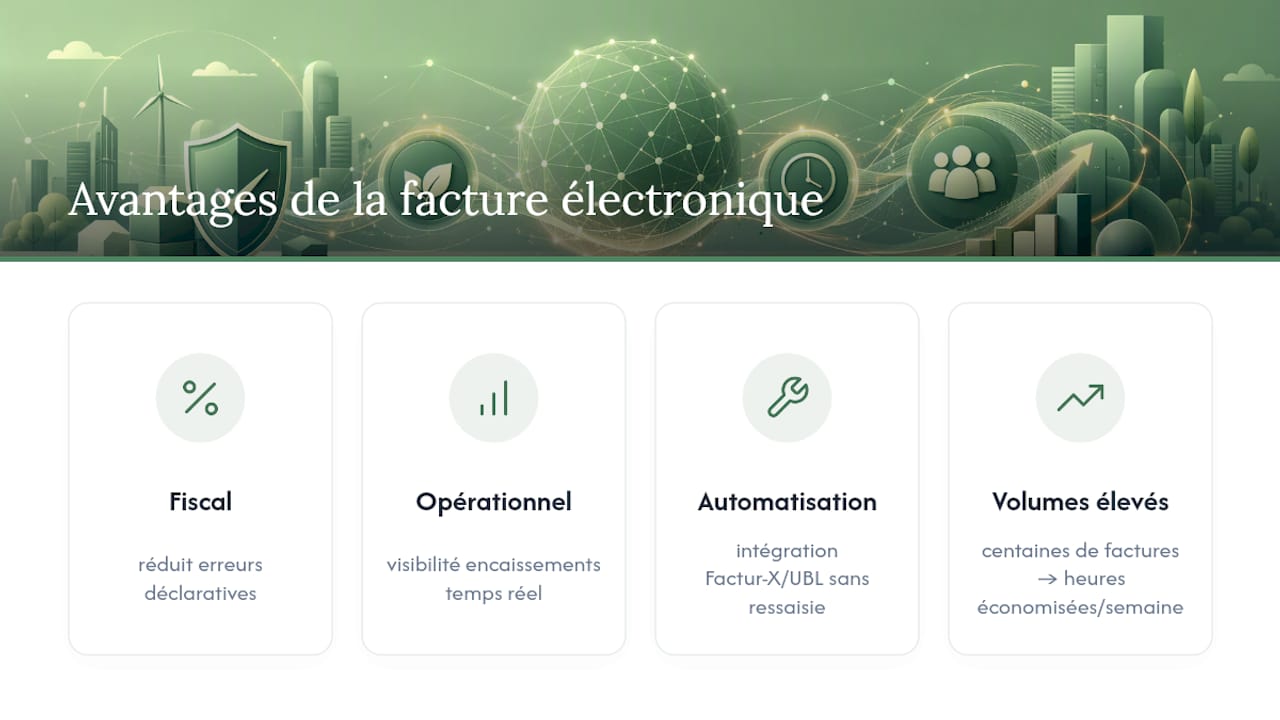
Sur le plan fiscal, la transmission automatisée des données de facturation à l’administration réduit le risque d’erreurs déclaratives et simplifie, à terme, le pré‑remplissage de certaines déclarations de TVA. Sur le plan opérationnel, le suivi des statuts (déposée, acceptée, payée) donne une visibilité en temps réel sur l’état de vos encaissements, ce qui améliore le pilotage de trésorerie sans outil supplémentaire.
L’automatisation de la chaîne comptable constitue sans doute le gain le plus tangible pour les PME et les artisans. Une facture qui arrive en Factur‑X ou en UBL peut être intégrée directement dans le logiciel comptable, sans ressaisie manuelle des montants, des références produits ou des coordonnées bancaires. Cette automatisation réduit les délais de paiement et les erreurs de saisie, un point que confirment les retours de plateformes proposant des connecteurs ERP natifs.
Les entreprises qui priorisent d’abord leurs flux à plus fort volume tirent le meilleur parti de cette automatisation, car c’est là que le gain de temps se fait le plus sentir. Une entreprise qui traite quelques centaines de factures fournisseurs par mois via un connecteur automatisé économise des heures de saisie chaque semaine, du temps qui peut être réinvesti dans le suivi client ou la gestion de chantier.
Comment la facture électronique change la gestion comptable
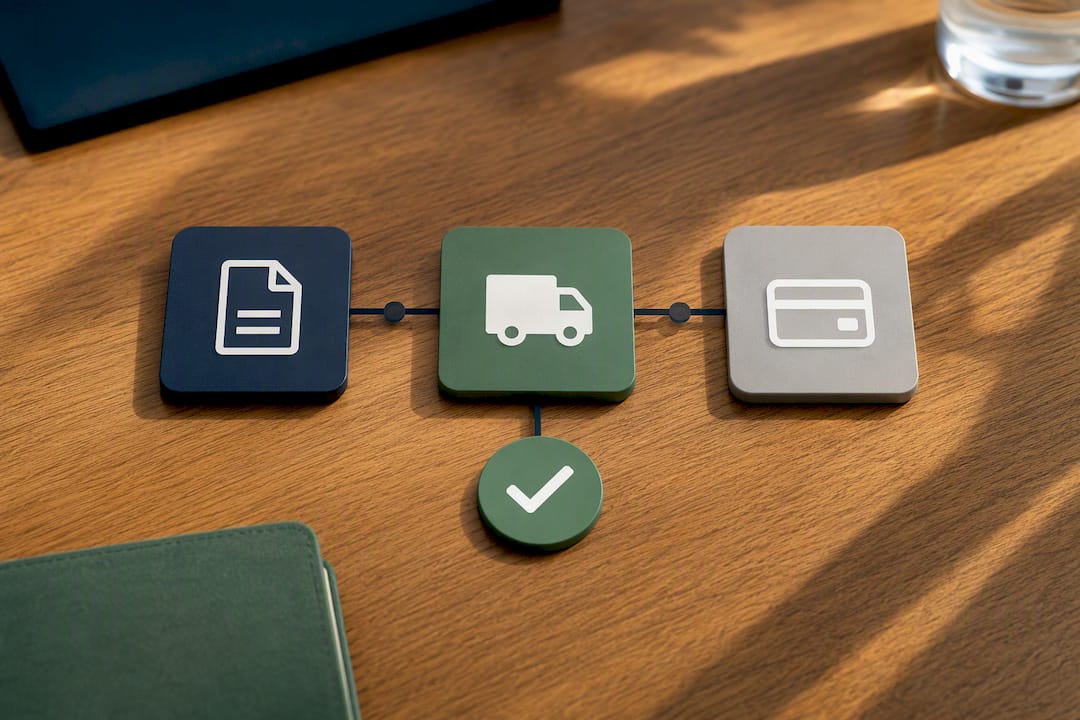
Le changement dépasse le simple format du document : il transforme la manière dont votre comptabilité fonctionne au quotidien. Les factures structurées permettent un rapprochement automatique entre commande, livraison et paiement, ce qui réduit les tâches de vérification manuelle traditionnellement confiées à un comptable ou à un assistant administratif.
Pour les experts‑comptables, la généralisation de ces flux structurés change aussi le rythme de collaboration avec leurs clients. Plutôt que de recevoir un lot de factures papier ou PDF en fin de mois pour ressaisie, ils accèdent à des données déjà normalisées, ce qui accélère la production des comptes et libère du temps pour du conseil plutôt que de la saisie répétitive.
Cette évolution impose cependant un temps d’adaptation. Les équipes comptables doivent apprendre à lire les nouveaux statuts de vie des factures et à intégrer l’e‑reporting dans leurs habitudes de déclaration pour les flux B2C et internationaux, qui restent hors du circuit de facturation électronique classique. Les entreprises qui anticipent cette montée en compétence, en formant leur équipe comptable dès 2026 plutôt qu’en 2027, évitent l’engorgement de dernière minute que connaissent souvent les réformes fiscales à échéance fixe.
Quelles évolutions réglementaires attendre après 2026 ?
Le calendrier actuel fixe des jalons jusqu’en 2027, mais la réforme reste un dispositif vivant que l’administration ajuste au fil des retours du terrain. Les tests d’interopérabilité avec le Portail public de facturation continuent d’évoluer, et de nouvelles plateformes obtiennent régulièrement leur immatriculation définitive, ce qui élargit le choix disponible pour les entreprises encore en phase de sélection.
On peut raisonnablement s’attendre à un enrichissement progressif des mentions obligatoires et des formats de données échangés, à mesure que l’administration affine ses besoins en matière de contrôle fiscal. Les entreprises qui ont bâti une relation solide avec leur plateforme agréée, avec des processus documentés et une équipe formée, absorberont plus facilement ces ajustements que celles qui ont traité la conformité comme une case à cocher une fois pour toutes.
Le mécanisme d’e‑reporting, qui couvre aujourd’hui les flux B2C et internationaux, pourrait également voir son périmètre ou ses modalités de transmission affinés dans les prochaines années, dans la logique de généralisation progressive que l’administration a suivie depuis l’annonce initiale de la réforme. Rester attentif aux communications de la DGFiP, plutôt que de considérer le dossier comme clos après 2027, reste la meilleure garantie de ne pas se retrouver pris au dépourvu par un ajustement réglementaire ultérieur.
Perspective de l’éditeur : pourquoi se préparer tôt change la donne
L’erreur classique consiste à voir 2026 comme une contrainte à subir. En réalité, les entreprises qui raccordent tôt leurs flux gagnent en pilotage de trésorerie et en fiabilité comptable, bien avant l’échéance légale qui les concerne. L’investissement initial, souvent quelques jours de tests avec une plateforme agréée, se rembourse vite par la réduction des erreurs de saisie. Parlez‑en à votre expert‑comptable dès maintenant et testez une première liaison avec un partenaire volumineux plutôt que d’attendre la dernière ligne droite.
— Martinho Araujo
ConstruPilot, un allié documentaire pour préparer votre conformité
La facturation électronique impose une rigueur nouvelle sur vos documents professionnels, et c’est précisément là où ConstruPilot peut vous faire gagner du temps avant même de parler de plateforme agréée. Contrairement à un simple carnet de devis, l’outil génère des devis détaillés à partir de vos plans ou de vos relevés de chantier, permet leur signature électronique, et conserve une trace claire de chaque document produit, exactement le type de preuve documentaire que la réforme valorise.
Pour un artisan ou une PME du bâtiment, l’enjeu n’est pas seulement de se raccorder à une PA : c’est aussi de fiabiliser tout ce qui précède la facture, le devis, la fixation des prix, le suivi de chantier. Un outil dédié peut structurer vos documents amont pour faciliter la bascule vers la facture électronique sur une base propre. Testez l’estimation de devis en ligne pour voir comment un devis chiffré et signé s’intègre dans votre flux documentaire dès aujourd’hui.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
Questions fréquentes
Qui est obligé de facturer électronique en 2026 ?
Toutes les entreprises assujetties à la TVA doivent recevoir des factures électroniques dès le 1ᵉʳ septembre 2026, micro‑entrepreneurs compris. L’émission suit un calendrier progressif selon la taille de l’entreprise.
Quand la facturation électronique devient‑elle obligatoire ?
La réception s’impose à toutes les entreprises assujetties dès le 1ᵉʳ septembre 2026. L’émission démarre la même date pour les grandes entreprises et ETI, puis s’étend aux PME, TPE et micro‑entreprises au 1ᵉʳ septembre 2027.
Comment mettre en place la facturation électronique dans mon entreprise ?
Cartographiez vos flux, vérifiez la compatibilité de votre logiciel comptable, choisissez une plateforme agréée immatriculée, lancez des tests d’interopérabilité et documentez chaque étape avec votre expert‑comptable.
Un PDF simple envoyé par e‑mail reste‑t‑il valable en 2026 ?
Non, pour les flux B2B domestiques : la facture doit utiliser un format structuré comme Factur‑X, UBL ou CII et transiter par une plateforme agréée. Les ventes aux particuliers restent hors de ce circuit mais relèvent de l’e‑reporting.
Que faire si un fournisseur n’est pas encore raccordé ?
Le principe de continuité économique permet de régulariser une facture émise hors circuit électronique, à condition de documenter la démarche et de prouver que la mise en conformité est engagée avec votre plateforme agréée.
Prêt à chiffrer votre chantier ?
Décrivez votre projet — ConstruPilot vous rend un devis chiffré en 30 secondes, gratuit.
Recevez les nouveaux guides par email
Prix travaux, méthodes, TVA, devis — un email par nouvel article, zéro spam.
À lire aussi
Chiffrer une démolition : fourchettes de prix et méthode fiable
Chiffrer une démolition : fourchettes de prix et méthode fiable ! Illustration isométrique d’une démolition quantifiée Préparez entre 9 000 € et 16 000 € HT pour démolir une maison de 100 m² sans amiante, et comptez environ le double, soit 18 000 à 35 000 € HT, si un désamiantage s'impose.
Calcul quantités rénovation : la méthode pour un métré fiable
Calcul quantités rénovation : la méthode pour un métré fiable ! Illustration isométrique d'un métrage précis Pour obtenir des quantités fiables, mesurez pièce par pièce, appliquez l'unité adaptée (m², m³, ml ou U), puis la formule correspondante, avant d'ajouter une marge pour chutes et imprévus.
Plan 3D salle de bain : de la cotation au devis chiffré
Plan 3D salle de bain : de la cotation au devis chiffré ! Illustration isométrique d’un plan 3D de salle de bains Pour obtenir un plan 3D exploitable de salle de bains, mesurez précisément chaque paroi, tracez un plan 2D coté à l'échelle, puis basculez en vue 3D pour tester l'implantation et la circulation.